ToC Agent 的商业困局:大厂明知亏钱,为什么还要做?
ToC AI 助手可能不是一门生意,而是一张门票:票本身不赚钱,但不买票的人,会被挤出场。
先看一组阿里的财报数字。
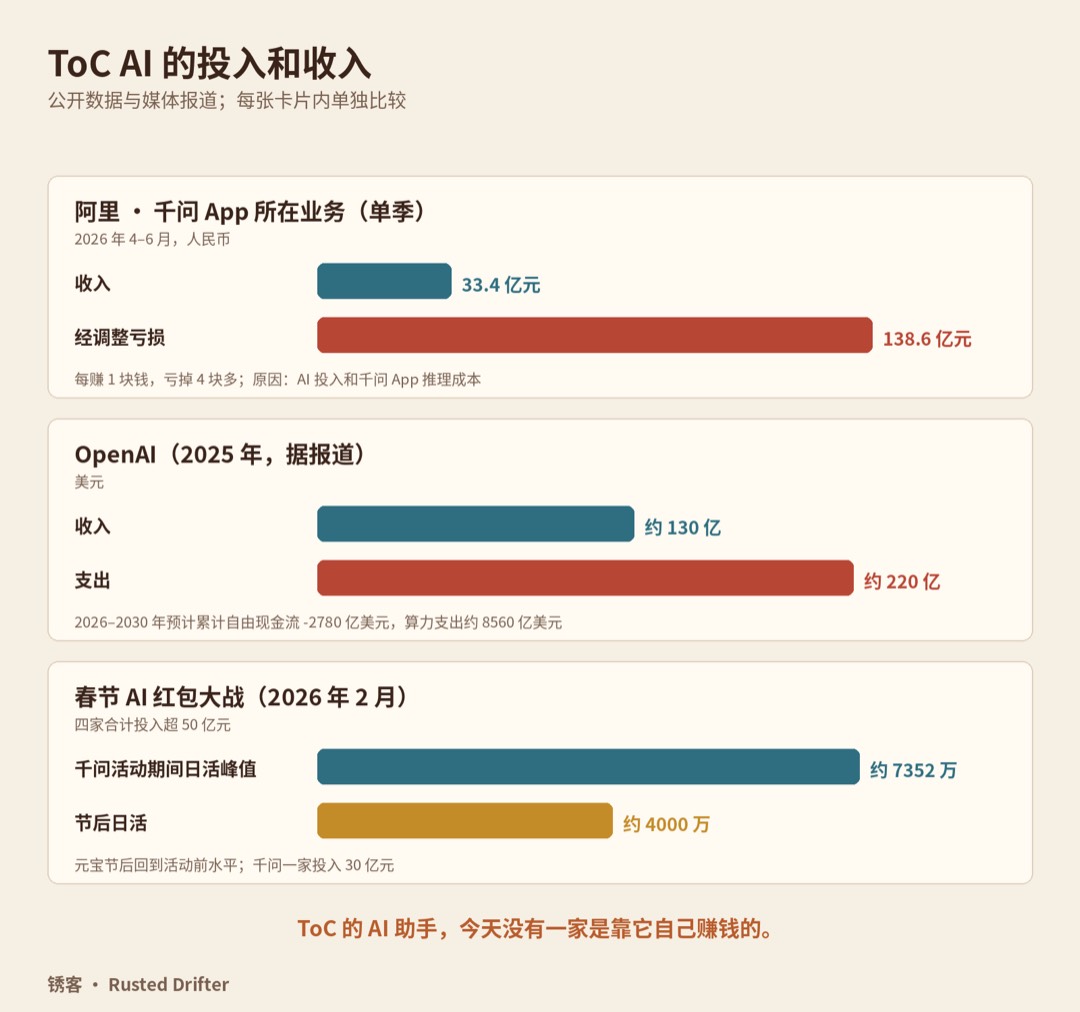
8 月公布的季报里,阿里把千问 App 所在的业务单独列了出来。这一个季度,它的收入是 33.4 亿元,经调整后的亏损是 138.6 亿元。
也就是说,每赚 1 块钱,要亏掉 4 块多。亏损比去年同期扩大了 100 多亿,财报给的原因很直接:AI 投入,以及千问 App 的推理成本。
这不是阿里一家的问题。
OpenAI 给投资人的预测是:2026 到 2030 年,累计自由现金流是负的 2780 亿美元,光算力就要花 8500 多亿美元。Google 今年二季度的自由现金流,是上市以来第一次变成负数。连苹果都在 11 月初的电话会上确认:新版 Siri 的 AI 功能会设使用上限,用得多的人,以后要花钱买“扩容”。
所以这篇想回答三个问题:
- ToC 的 AI 助手和 Agent,到底花了多少钱,赚回来多少?
- 如果单独算账不赚钱,大厂为什么还要做?
- 它的终局是什么:是一门能独立盈利的生意,还是只是 ToB 业务的门面?
一、先算一笔账:投入有多大,收入有多少
1. 投入:一年几千亿美元
| 公司 | 2026 年资本开支(公开口径) | 说明 |
|---|---|---|
| 亚马逊 | 约 2200 亿美元 | 管理层指引 |
| Alphabet | 1950–2050 亿美元 | 三季度上调;2027 年预计超过 3000 亿 |
| 微软 | 约 1750 亿美元 | 口径受租赁分类影响 |
| Meta | 1350–1450 亿美元 | 三季度收窄到这个区间 |
| 字节 | 约 2000 亿元人民币 | 媒体报道,比年初计划高约 25% |
| 阿里 | 三年 3800 亿元,到二季度末已花约一半 | 单季 677 亿元,同比增长 75% |
数据来自各公司 2026 年财报和电话会,亚马逊、微软为二季度时的指引;字节为媒体报道
要说清楚一点:这些钱不全是花在 ToC 助手上的。 大部分建的是数据中心,同时服务云客户、广告系统、推荐算法和自家的 AI 助手。
但 ToC 助手是其中最“只花不赚”的那一块。
对照一下芯片这一层:英伟达上个季度收入 962 亿美元,毛利率 75%,净利润 597 亿美元,数据中心收入同比翻了一倍多。大厂一年几千亿美元的投入,有相当一部分变成了英伟达的收入。 这一轮 AI,赚钱最稳的一直是卖铲子的那一层;在应用层,尤其是 ToC 助手这一层,还没有人赚到钱。
2. 收入:ToC 的钱,远远盖不住成本
能看到的几组数字:
- 阿里:千问 App 所在的业务,单季收入 33.4 亿元,亏损 138.6 亿元。财务负责人说亏损环比在收窄,因为千问的营销费用降下来了。
- OpenAI:据报道,2025 年收入约 130 亿美元,花掉了约 220 亿美元。今年预计收入约 360 亿美元,仍然大幅亏损。
- Google:二季度资本开支 449 亿美元,约六成花在 AI 服务器上,自由现金流 -59 亿美元。
- 春节红包大战:腾讯、阿里、字节、百度四家合计投入超过 50 亿元,其中千问一家 30 亿元。活动期间千问日活涨了 9 倍多;活动结束后,千问和豆包的日活都回落到 4000 万左右,元宝回到了活动前的水平。
收入这边,最核心的一个数字是付费率:ChatGPT 每周 9 亿多用户里,付费的大约只有 5%。 而且九成用户在美国和加拿大以外,这些地区每个用户能带来的广告收入,只有美国的零头。
把这些放在一起,结论很直接:
ToC 的 AI 助手,今天没有一家是靠它自己赚钱的。
二、为什么这么难赚钱:一张终局图
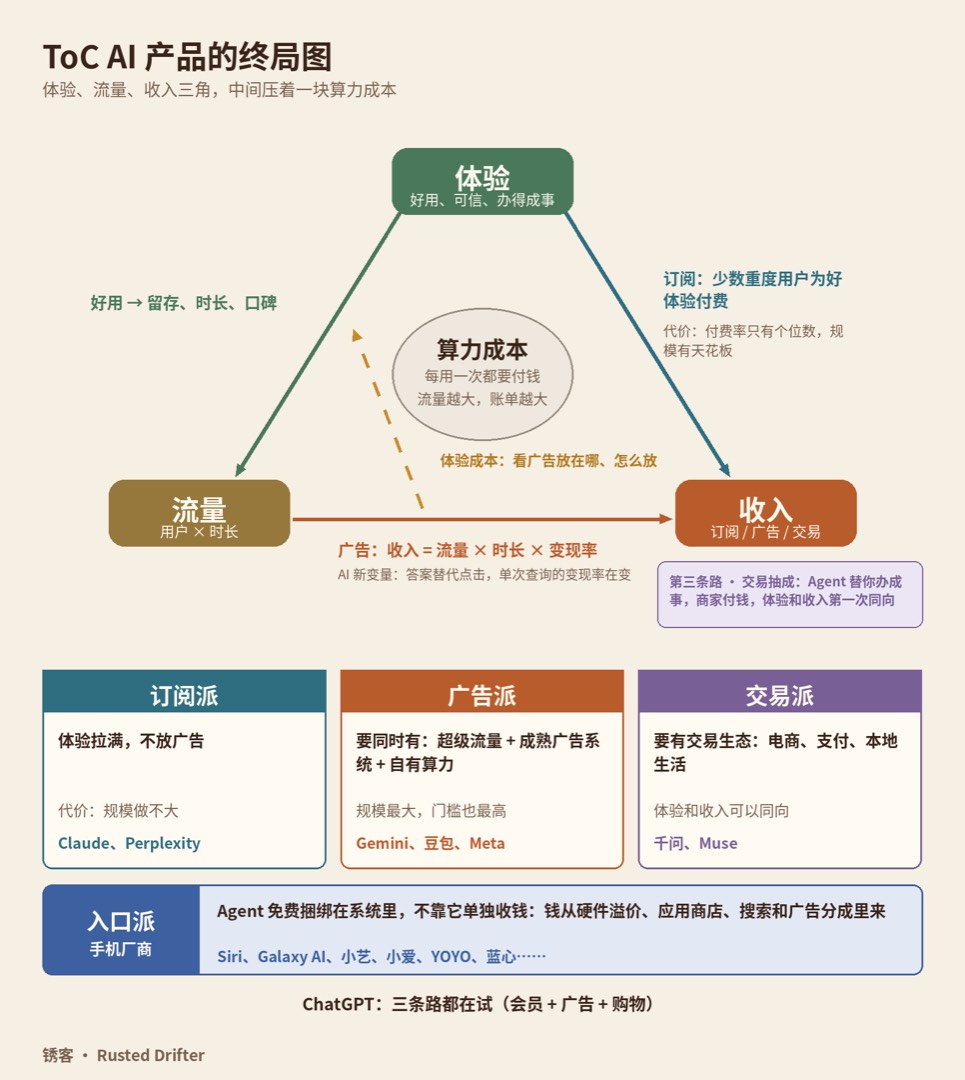
互联网的老逻辑是一个三角:体验好,用户就多、用得久;用户多,广告就卖得出去;赚到的钱再投回产品。搜索、社交、短视频,都建在这条路上。
AI 多出来的,是中间那块算力成本。
传统互联网多一个用户,成本几乎为零。AI 多一次对话,就多一份推理成本。用户越多、聊得越久,账单越大。
于是收入只剩三条路,每一条都有自己的天花板。另外还有一类特殊的玩家,手机厂商,它们走的是第四种打法:
| 派 | 怎么赚钱 | 代表 | 天花板 |
|---|---|---|---|
| 订阅派 | 少数重度用户为好体验付钱 | Claude、Perplexity | 付费率个位数,规模上不去 |
| 广告派 | 用超级流量卖广告 | Gemini、豆包、元宝 | 广告收入要盖过每个用户的推理成本 |
| 交易派 | Agent 替你办成事,商家付钱 | 千问、Muse | 必须有现成的交易生态 |
| 三条路都试 | 会员 + 广告 + 购物 | ChatGPT | 每条都在试,还没有一条跑通 |
| 入口派(手机厂商) | Agent 免费捆绑在系统里,钱从硬件、应用商店、搜索分成里来 | Siri、Galaxy AI、小艺、小爱、YOYO、蓝心 | 推理成本要靠硬件和服务的利润来消化 |
手机厂商这一派很容易被忽略,但它可能是 ToC Agent 最关键的玩家。这几年,手机里的语音助手几乎都在升级成 Agent:小爱同学的月活已经有 1.75 亿,华为小艺接了 500 多个合作方的技能和 2000 多个鸿蒙智能体,荣耀 YOYO 和小艺正在接入支付宝的办事智能体。它们离用户最近,入口天然在手里,不需要用户下载任何 App。
下面分开看,每一派到底卡在哪。
三、困局:四个绕不过去的坎
1. 边际成本不是零
这是 ToC AI 和过去所有互联网产品最大的不同。
Meta 的 Muse 8 月上线,到现在,开户超过 1000 万,约四分之一的人每天在用。看起来很好,但扎克伯格在三季度电话会上给自己定的目标是:一年内把 Muse 的算力成本降到现在的十分之一以下。
换句话说,按今天的成本,用户越多、越活跃,亏得越多。
所以你会看到每家都在用价格做“限流阀”:
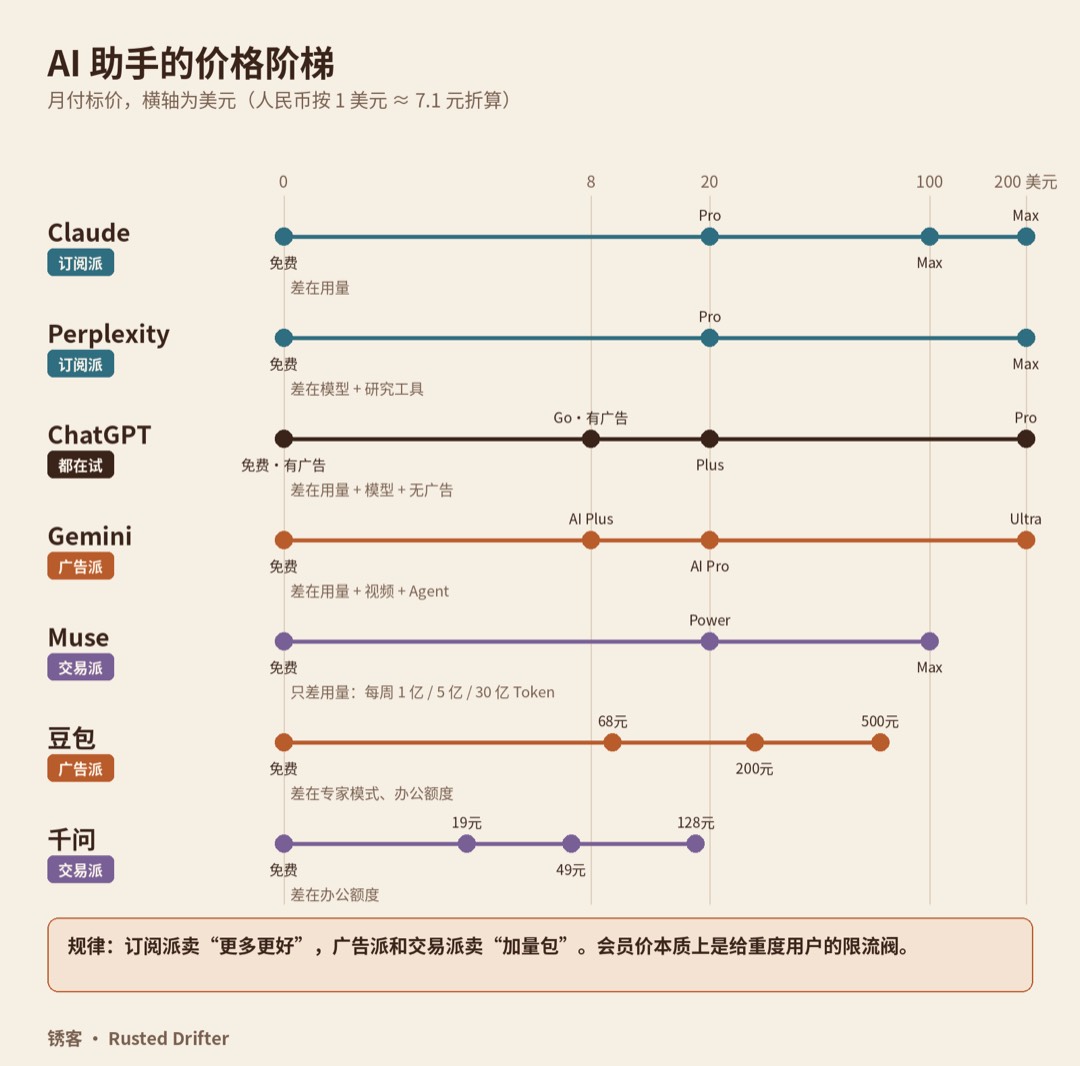
Muse 最直白:免费每周约 1 亿 Token,Power 档每月 20 美元给 5 亿,Max 档 100 美元给 30 亿,功能完全一样,只差用量。豆包、千问的会员也类似,基础功能免费,会员买的是专家模式和办公任务的额度。
这时候会员费不是在赚钱,是在给重度用户的算力定价。
连最不缺钱的苹果,也开始用同样的办法。11 月初的财报电话会上,苹果 CEO 特纳斯说:依赖云端模型的功能,包括新版 Siri,会有使用上限;需要更多额度的人,以后可以购买“扩容”。 价格和上线时间还没公布。
更值得注意的是财报里的两个会计处理:
- Siri AI 的云端推理成本,记进服务业务的成本;
- 苹果会把一部分 iPhone 的销售收入递延,因为 Siri AI 被视为一项随机附送、要持续提供的服务。
苹果给 12 月季度的毛利率指引是 45%–46%,下滑主要因为内存涨价,Siri AI 上线的成本也是原因之一。“买手机送 AI”,在苹果的账本上已经变成了一笔要持续付钱的服务成本。
其他手机厂商目前的做法:
| 厂商 | 系统级 AI / Agent | 收费情况(2026 年 11 月) |
|---|---|---|
| 苹果 | 新版 Siri、Apple Intelligence | 基础免费,云端功能设上限,将来可付费扩容 |
| 三星 | Galaxy AI | 核心功能免费;部分 Gemini 高级功能要另买 Google 的订阅 |
| Pixel 上的 Gemini | 基础免费;高端机型送一段时间的 AI 会员,到期后按月付费 | |
| 华为、小米、荣耀、OPPO、vivo | 小艺、超级小爱、YOYO、小布、蓝心 | 系统助手免费,没有单独的 AI 会员 |
国内手机厂商还没有一家敢对系统 AI 单独收费。一方面,用户已经习惯手机功能“买了就能用”;另一方面,有调研显示,不少用户买新机一个月后,AI 功能的使用频率就降到每周不到一次。愿意为它多掏钱的人,还太少。
2. 付费率有天花板
订阅派的逻辑最简单:做到最好,让愿意付钱的人付钱。
Claude 今年的个人订阅翻了一倍多,主要来自写代码、写文档、做分析的人。但即使是 ChatGPT 这样全球最大的 AI 产品,付费率也只有 5% 左右。
而且付费的人数在涨,客单价在降。OpenAI 推了 8 美元、还带广告的 Go 档,据报道预计它会把消费订阅数拉到上亿,同时大量 Plus 用户会往下迁移。
愿意每月掏 20 美元的,基本都是拿 AI 干活的人。 本质上,这是个人掏钱买的 ToB 工具。大众用户这一大片,订阅是收不上来的。
3. 广告能放,但单次查询能赚的钱变少了
广告派的逻辑和过去二十年的互联网一样。广告本身不是问题,用户每天刷的信息流和搜索结果里都有广告,早就习惯了。
ChatGPT 1 月开始试广告:放在答案下方、和回答分开、明确标注“赞助”;未成年人、政治、健康、心理话题不出广告。到现在,官方披露的广告年化收入约 10 亿美元,周活也从 9 亿涨到了 10 亿以上,没有看到用户大规模离开。
Google 三季度的搜索收入同比增长 12%,查询量增速是五年来最高的。AI 概览和 AI Mode 里放广告,也没有把用户赶走。
真正的新问题,不是广告伤体验,而是“答案替代了点击”。
以前你搜一个问题,要点开三五个链接,每个链接都是一次广告机会;现在 AI 直接给你答案,能放广告的位置少了。Google 管理层也承认,AI Mode 的变现率比传统搜索低。
所以广告派要解决的,是在对话里找到新的广告位,并且做成用户能接受的样子:
| 广告位 | 例子 | 体验风险(我的判断) |
|---|---|---|
| 发现页 / 信息流 | 各家 App 的发现页、AI 视频流 | 低 |
| 回答下方的赞助位 | ChatGPT 现行做法 | 中低 |
| AI 搜索里的广告 | Google AI Mode、AI 概览 | 中 |
| 回答正文里植入 | 答案里优先提某个品牌 | 高 |
| Agent 的默认选择 | 订餐、买票时默认选合作商家 | 高,但收益也最大 |
前几种,互联网已经有成熟解法:标注清楚、和内容分开、控制频次。最后两种是 AI 才有的新问题:搜索给你一页结果让你自己挑,Agent 直接替你挑了。
广告能补上一部分收入,但短期内补不上推理成本。OpenAI 自己的目标是,到 2030 年从免费用户身上赚到上千亿美元,现在才刚起步。
4. 补贴换不来留存,用户没有切换成本
春节那一仗最能说明问题。
几家合计砸了 50 多亿元,日活冲上去了,节后又都回落了。原因很简单:今天的 AI 助手,几乎没有切换成本。
第三方榜单上,头部几家模型的分差已经很小,排名每隔几周就换一次。对普通用户来说,这个助手和那个助手,大部分时候感受不出差别;没有聊天记录、没有好友关系、没有绑定的服务,换一个 App 只需要几秒钟。
社交产品能靠关系链留住人,电商能靠购物车和会员留住人。AI 助手要留住人,靠的是记忆和替你办事的能力:它记得你是谁,能帮你订餐、改行程、处理邮件。这些能力,又都离不开大厂背后的生态。
困局的结果:中间地带正在消失
这四个坎叠在一起,最先出局的是“既没有生态、也没有超级流量”的独立 ToC 助手。
过去两年,这类公司的结局高度相似:
| 公司 | 结局 |
|---|---|
| Inflection(Pi) | 2024 年创始人带团队加入微软,微软付了授权费 |
| Character.AI | 2024 年创始人回到 Google,Google 付了约 27 亿美元的授权费 |
| Manus | 据报道,Meta 约 20 亿美元的收购没有完成,后来由腾讯牵头回购 |
连大厂自己也在收缩。微软今年 3 月把消费版 Copilot 和企业版的产品团队合并,AI 负责人苏莱曼转去专心做模型。
ToC 助手这门生意,最后会被大厂吃掉,原因不是大厂产品更好,而是只有大厂付得起这笔账。
四、那大厂为什么还要做?
如果单独算账一直亏,大厂为什么还都在抢?
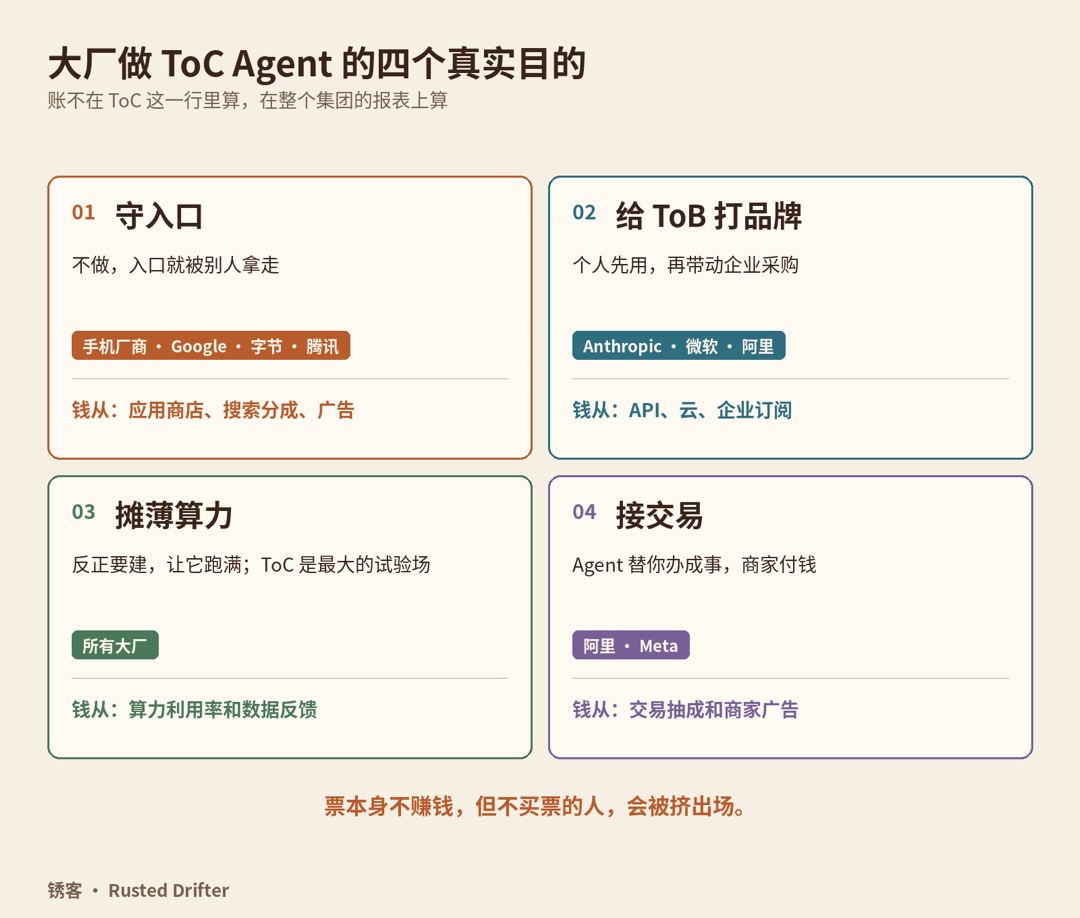
我的理解,至少有四个理由,而且每家的主要理由不一样。
1. 守入口:不做,入口就被别人拿走
首当其冲的,是手机厂商。
手机厂商的钱,一大块从来不在硬件上,而在入口上:应用商店的分发和分成、浏览器和搜索的广告分成、预装、负一屏和信息流广告。小米二季度的互联网服务收入约 90 亿元,毛利率 76.8%,比卖手机高得多;苹果一个季度的服务收入是 316 亿美元,其中光是 Google 为了做 iPhone 的默认搜索,每年就付给苹果约 200 亿美元(据美国反垄断案披露)。
如果有一天,用户不再自己打开应用商店、不再自己搜索,而是直接跟一个 Agent 说“帮我订明天的机票”,那么这些分成就会流向那个 Agent 背后的公司。谁掌握 Agent,谁就掌握下一代的应用分发。 手机厂商不做系统级 Agent,等于把自己最赚钱的那块业务拱手让人。
去年底已经有过一次预演:字节和中兴在努比亚的工程机上测试“豆包手机助手”,它能替用户在不同 App 之间跳转、订票、下单。很快,微信拒绝访问,淘宝、支付宝和一些银行 App 也做了限制,豆包团队随后宣布调整这项能力。入口之争,从第一天起就不只是技术问题。
Google、字节、腾讯的逻辑也一样。AI 助手很可能是搜索框、超级 App 的下一个形态。用户的问题如果都去问 ChatGPT,Google 的搜索广告就没了;用户如果在豆包里刷到答案,就少打开一次抖音和今日头条。
这时候 AI 助手不是一门新生意,而是在保护老生意。 Google 三季度搜索收入还在增长,就是这笔防守账算得过来的证据。
2. 给 ToB 打品牌、练模型
这是 Anthropic、微软、阿里最核心的理由。
Anthropic 的招股书写得很清楚:按量付费占收入的 80%,订阅只占 20%。 个人订阅是“智能驱动增长”的起点:工程师先在个人层面用 Claude Code,再自下而上带动整个公司采购。
阿里也是一样。千问 App 在亏钱,但同一份财报里,阿里云收入增长 45%,AI 相关产品的年化收入约 495 亿元,百炼大模型平台的年化收入超过 160 亿元。吴泳铭在电话会上说,目前 AI 的大部分价值,在芯片和云基础设施这一层。
字节的豆包也有同样的作用:豆包大模型日均 Token 使用量已经突破 180 万亿,两年涨了 1500 倍。国民级的 App 是最好的广告牌,企业客户买火山引擎的时候,会想到“这就是豆包背后的模型”。
3. 摊薄算力:反正要建,不如让它跑满
数据中心是按峰值建的。白天企业客户用得多,晚上和周末,ToC 用户正好把空闲的算力用起来。
更重要的是,ToC 是最大的试验场:几亿用户每天在教模型什么问题常见、什么回答好用、什么任务能跑通。这些数据和反馈,是 ToB 产品拿不到的。
据报道,字节内部不太看豆包会员的付费渗透率,会员更像是在给企业业务练 Agent:哪些任务用户愿意付钱,哪些办公场景跑得通。
4. 交易和生态:Agent 是新的成交入口
这是阿里和 Meta 最想讲的故事。
千问春节接入淘宝闪购,6 天做了 1.2 亿单。Meta 的 Muse 主打“能替你付钱的个人 Agent”,用来订餐厅、做购物和安排日程。
这条路如果走通,体验和收入第一次是同一个方向:Agent 办得越好,用户越满意,商家也越愿意付钱。但前提是背后有商家、支付、物流和售后,这些都是大厂花了十几年才搭起来的。
所以大厂做 ToC Agent,账不是在 ToC 这一行里算的,是在整个集团的报表上算的。
五、终局判断
1. ToC 助手单独盈利,短期内很难。
推理成本在降,但用量涨得更快。Token 越便宜,用户用得越多,任务越长,Agent 一次能跑几十步。我的判断是,未来两三年,主流 ToC 助手单独看都会是亏损的,区别只在亏多少。
唯一可能的例外是 OpenAI:它没有别的老生意可以“补贴”,ChatGPT 本身就是它最大的收入来源,所以它必须让 ToC 自己跑通。会员、广告、购物三条路同时试,本质上是没有退路。
2. 对大厂来说,ToC 助手会变成“基础设施”的一部分,像搜索框和应用商店。
它本身不收钱或者收很少,钱从别的地方赚回来:Google 和字节从广告,阿里和 Meta 从交易,Anthropic 和微软从企业客户,苹果和手机厂商从硬件溢价、应用商店和搜索分成。
3. 它是不是只是 ToB 的门面?一半是。
上周文章发到校友群里,几位做技术和 ToB 的朋友说法几乎一致:ToC 会被大厂垄断,ToB 的机会更多;小公司做 ToC,火了也会被大厂模仿和超越。
我当时也是这么回的。写完这篇,我觉得这句话只对了一半:
对 Anthropic、微软、阿里来说,ToC 更像 ToB 的品牌和获客入口,个人订阅是“免费试用”的高级版;对手机厂商、Google、字节、腾讯来说,它是守住流量和分发的防线;只有当 Agent 真正接上交易,ToC 才有机会变成一门独立的好生意。
4. 创业公司的出路,在“拿 AI 干活的人”身上。
做大众助手,创业公司付不起这笔账。给律师、医生、设计师、程序员做到极致的垂直 Agent,用户为结果付钱,不太在乎价格,这才是订阅能跑通的地方。
给产品经理的一句话:
评估一个 ToC AI 产品,别只问它赚不赚钱,先问它在集团的哪张报表上赚钱。
写在最后
做手机系统软件的那些年,语音助手、系统功能和各种小工具,很少单独算账。
用户不会为一个语音助手付钱。它的价值在于守住入口:搜索分成、应用分发、硬件溢价,钱都是从别的地方赚回来的。
只是那时候的语音助手,多数还只会定闹钟、查天气,成本几乎可以忽略。今天它变成了 Agent,能替你订票、下单、处理邮件,每用一次都要付一次算力钱。苹果开始给 Siri 设额度,就是这笔账第一次摆到了台面上。
今天的大厂做 AI 助手,是同一个道理,只是这张门票贵了很多:每一次对话,都要付一次算力钱。
票本身不赚钱。但不买票的人,会被挤出场。
锈了,还在路上。
参考资料(核对日期 2026-11-09)
- 阿里巴巴:2027 财年第一季度(2026 年 4–6 月)业绩公告及电话会(2026-08-20);21 世纪经济报道相关解读
- 《金融时报》:OpenAI 2026–2030 年财务预测(2026-09);《财富》:OpenAI 2025 年收支相关报道
- Alphabet:2026 年第二、三季度财报及电话会(2026-07、2026-10)
- Meta:2026 年第三季度财报电话会,Muse 用户与成本相关表述(2026-10)
- 各公司 2026 年资本开支指引;《南华早报》:字节 2026 年 AI 基础设施预算(2026-05)
- 虎嗅:春节 AI 红包大战与节后日活数据(2026-02);QuestMobile 相关数据
- OpenAI:ChatGPT 广告与用户数据官方披露(2026);TechCrunch:ChatGPT 周活与付费订阅(2026-02)
- Anthropic:S-1 招股书及修订版(2026)
- 火山引擎 FORCE 大会:豆包大模型日均 Token 使用量(2026-06)
- 《彭博》、Spyglass:Inflection、Character.AI 授权与人才交易;微软 Copilot 团队调整报道(2026-03)
- NVIDIA:2027 财年第二季度财报(2026-08-26)
- Apple:2026 财年第四季度财报电话会(2026-11);TidBITS、PYMNTS 相关报道
- 小米集团:2026 年第二季度业绩(2026-08-18);新华网相关报道
- 香港 01、钛媒体:豆包手机助手遭微信、淘宝等限制及官方调整(2025-12);脑极体:手机智能体观察(2026-09)
- SamMobile 等:三星 Galaxy AI 收费政策报道